发布日期:2026-10-02 07:15 点击次数:178
智通财经APP获悉,好意思国房贷利率贯穿第六周攀升,波及近三年高位,正在把潜在购房者推到场边。据好意思国典质贷款银众人协会(MBA)周三公布的数据,戒指 9 月 25 日当周,30 年期固定房贷合约利率上升 18 个基点至 7.30%尊龙凯时(中国)官方网站,为 2023 年 11 月以来最高;五年期可调利率房贷(ARM)利率跳升 37 个基点至 6.47%,创两年多新高。
融资资本上升,对一个本就艰辛的住房市集意味着更多贫苦。MBA 的购房指数(谋划贷款肯求)下降 4.3%,为 2025 年 4 月以来最低;再融资指数再跌 8.7%,延续了 8 月中旬以来的下滑。MBA 副总裁兼副首席经济学家乔尔·坎(Joel Kan)在官方新闻稿中把这条链条说得很直白:“房贷利率跳升至近三年最高,把借款东谈主推到了场边。”
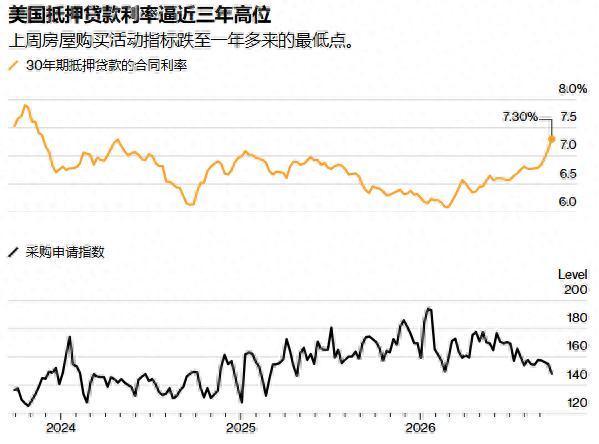
分项看,本轮肯求量下滑 6%,购房与再融资肯求双双降至 2025 年以来最慢的周度节拍;政府担保类再融资下降 13%,FHA 与 VA 肯求均为两位数下滑;ARM 占肯求量的比重升至 10.3%,为 2025 年 10 月以来最高——可调利率居品比固定利率低约 80 个基点,恰是这种利差把东谈主推向它。
楼市:供给追想了,价钱却不愿下来
房贷利率与成屋销售向来反向而行,但这一轮的冷并不平衡。据全好意思房地产牙东谈主协会(NAR)数据,8 月成屋销售环比下降 2.0%、同比下降 1.2%,折年率 398 万套,为 2025 年 6 月以来最弱;同期在售库存升至 162 万套,环比增 3.2%、同比增 5.9%——自 2019 年 11 月以来初度冲突 160 万套,按刻下销售速率相配于 4.9 个月供给,为十余年最高。NAR 首席经济学家劳伦斯·尹(Lawrence Yun)称,填塞的供给正在给买家“更好的辩论契机”:8 月有约 20% 的在售房源降价,售价高于挂牌价的成交占比从一年前的 20% 降至 16%,房屋中位停留技能 31 天。
但价钱并未转向:8 月成屋中位价 429,100 好意思元,同比涨 1.6%,为贯穿第 38 个月同比飞腾;其中 100 万至 250 万好意思元以下区间的成交同比降 10%,100 万好意思元以上的成交反而增 3.9%,独一增长的价钱带即是最高端。尹把这归因于工资与服务——8 月工资同比增长 3.1%、年内新增非农服务 64.3 万东谈主,“服务创造与工资增长时常驱动住房需求”。
这恰是产权保障公司 First American Financial 首席经济学家马克·弗莱明(Mark Fleming)判断价钱“下侧黏性”(downside sticky)的原因。他指出,7% 以上的房贷利率会让更多东谈主被拴在现存住房里——房东手里的 3% 或 4% 房贷与刻下利率之间的差距正在拉大。
据 FHFA 寰宇房贷数据库本年一季度数据,约 66.7% 的存量房贷利率低于 5%、49.9% 低于 4%、19.5% 低于 3%,存量房贷的平均利率约 4.5%(摩根士丹利给出的口径为约 70% 低于 5%、约一半低于 4%)。置换一套同等价位的住房,意味着月供大幅跳升,于是“不卖”成了感性遴荐。弗莱明合计,销售可能进一步放缓,但唯有不出现导致法拍等被动抛售的紧要经济衰败,价钱大幅下降的可能性不大——价钱“总体上会放缓飞腾,或罢手飞腾”。
通胀:住房项为何还在托住中枢 CPI
把镜头从楼市移到物价指数,逻辑会出现一个反常之处:楼市也曾这样冷,为什么住房通胀还在撑着中枢 CPI?
据好意思国劳工统计局 9 月 11 日发布的数据,8 月 CPI 同比涨 3.4%(与前月抓平)、环比涨 0.4%;剔除食物与能源的中枢 CPI 同比涨 2.4%,略低于前月的 2.5%。而住房(shelter)项同比涨 3.0%,较 7 月的 3.2% 不息回落;环比涨 0.3%,其中权重最大的两项——业主等价房钱(OER)与主要居所房钱(RPR)——各只涨 0.2%,当月涨幅主要由出门住宿(栈房)项 2.4% 的跳升孝顺。
要害在于权重与统计神情。据全好意思住宅开采商协会(NAHB)测算,住房项占中枢 CPI 的比重特等 40%;另一个常见口径是其在一齐 CPI 中约占三分之一。而 OER 谋划的是房东对自有住房“能租几许钱”的揣摸,不包含房东本色承担的保障、房产税、维修等资本;同期,房钱类数据来自问卷造访、对市集房钱的变化存在显著滞后,时常在 9 至 12 个月后才慢慢反馈到指数上。
这意味着本轮房贷利率与房价的高企,很难在短期内通过住房项传导成通胀的“降温”;反过来,唯有住房项仍以 3% 的速率爬升,中枢 CPI 就很难快速朝 2% 意见回落——8 月超等中枢(剔除住房的中枢服务)同比仍在 3.1%,通常印证了服务价钱的黏性。
链条的另一端:10 年期好意思债与好意思联储
房贷利率并不由好意思联储径直决定,它锚定的是长期资金资本:30 年期房贷主要参照 10 年期好意思债收益率,再加上一层典质贷款撑抓证券(MBS)的提前还款风险价差——现在两家主要预测机构在模子里齐按约 2 个百分点的利差解决。
而 10 年期好意思债收益率正在创记载的位置上开动。据好意思债收盘报价,周一10 年期收益率收报 5.2361%,盘中最高波及 5.27%,为 2007 年 6 月以来最高;对战略利率更敏锐的 2 年期收报约 4.93%;30 年期收益率 9 月 29 日盘中升至 5.62%,创 2002 年以来新高。收益率上行的推手与房贷利率竣工同源:中东冲突推高能源价钱、通胀预期反弹,财政部赤字与债券供给担忧推升期限溢价,以及更毅力的好意思联储预期。
好意思联储本月早些时候自 2023 年以来初度加息,将基准利率上调至 3.75% 至 4.00%。据议息会议点阵图,16 名官员中有 12 东谈主瞻望年内还将加息一次、4 东谈主瞻望两次;好意思联储主席凯文·沃什(Kevin Warsh)在会后对记者示意,央行偏好的通胀策画 PCE 物价指数 8 月开动在约 3.6%。投资者大批预期年底前还会再加息一次。
预测机构也曾在往下修楼市预期。据 MBA 最新预测,得当房利好意思与房地好意思承销圭臬的 30 年期固定房贷利率第四季度将在 6.8% 左右,并守护到来岁 6 月,高于上月预测的 6.7%;2026 年再融资范围瞻望约 7,000 亿好意思元(低于 8 月预测的 7,130 亿好意思元与 7 月预测的 7,470 亿好意思元),2027 年进一步降至 6,340 亿好意思元;成屋销售瞻望约 410.5 万套。
房利好意思的口径周边:改日三个月 30 年期利率均值 6.8%,来岁一季度降至 6.7%。两家机构齐预期 10 年期收益率年末在 4.8% 落魄——这意味着 6.8% 的房贷利率预测自身,也曾假定了长端收益率与通胀预期在改日数月小幅回落;而上周的 7.30% 比这个假定率先约 50 个基点。
轮回卡在哪?
把四段连起来看,这是一个自我加固的闭环:住房资本高企推高生涯资本与劳能源资本,撑住服务通胀;服务通胀与能源价钱让好意思联储难以转向,长端收益率守护高位;长端收益率决定房贷利率,高房贷利率冻结置换需求、压制成交量并加重供给缺少;而供给不及又让房价具有“下侧黏性”,房价与房钱不息为住房通胀提供燃料。战略利率上调不错压需求,却压不动这个环里最滞后的那一环——住房项的统计滞后与房东的锁定效应。
这个环也有松动的标的:库存已在回升(4.9 个月供给为十余年最高)、卖方降价加多、FHFA 口径下低于 4% 的存量房贷占比已从高点滑落至 49.9%尊龙凯时(中国)官方网站,意味着锁定效应会随低息贷款慢慢摊销而当然放松;若长端收益率回落,置换链条会率先解冻。但在 8 月 CPI 住房项仍有 3.0%、9 月 CPI 要到 10 月 14 日才公布确当下,市集能看到的仅仅归并个标的:利率更高、成交更冷、价钱不跌。